新和成是我非常关注的一家公司,尽管没有持有,但并不妨碍我对这支维生素龙头的长期观察。说不定,在未来的某一天,在维生素周期的底部,会选择重仓持有。
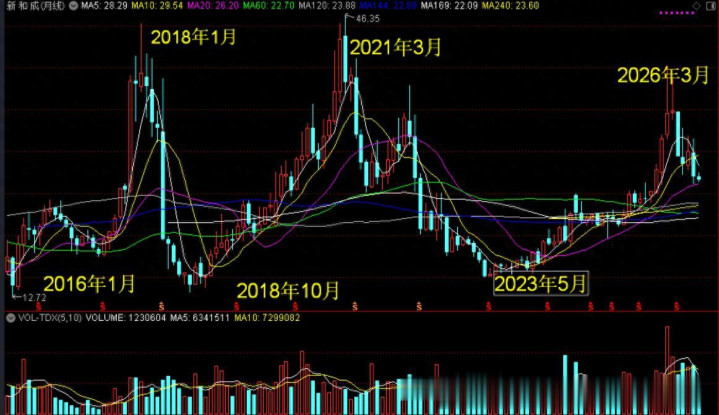
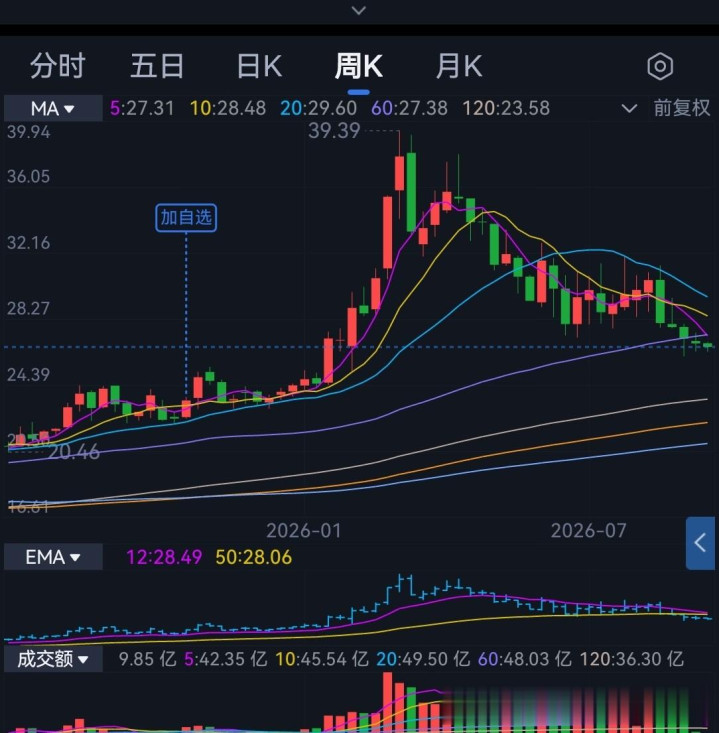
上图是新和成周线图,呈现出很明显的周期波动。但周期的波动区间,并没有固定的模式,但我们还是可以从中大概了解到这家公司的股价波动区域。
这张图从2016年1月至今,太远的我们就不做参考了。如有您兴趣,可以自行研究。2016年1月,新和成股价最低12.72元,然后经过两年的不断调整震荡,随维生素产品周期性影响,股价在2018年1月左右快速上涨到最高45.33元。这个区间的涨幅可以说是很大的。
随即,新和成股价迅速杀跌,到了2018年10月,新和成股价最低达到13.12元,这个下跌区间的跌幅,同样巨大。
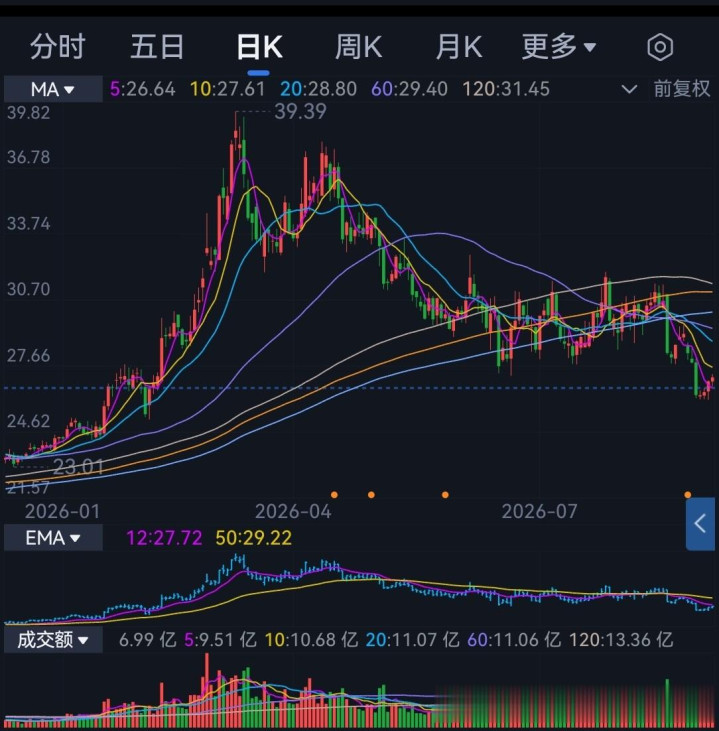
随后,经过大约2年半,新和成的股价随着产品价格周期波动再次大幅上涨,于2021年3月左右,到达46.35元高位。随即,新和成股价开始下跌,2年多时间,跌幅巨大,在2023年5月跌破15元,最低14.93元。随即,新和成股价再次走上上攻的漫长道路。并于今年3月达到最高40.19元高位。目前,新和成的股价还在调整的路途中。今天是2026年9月8日,新和成股价收报26.65元。
经过以上回顾,我们可以得出一个基本判断。新和成股价的底部区间在12-15元,而高点在40-48元一线。值得信赖的参与的区间,应该是破15元,然后耐心等待周期拐点的到来,持有2-3年,收益还是很好的。但广大散户,又有多少人有这样的主动持股耐心呢!
今年中报,新和成每股收益1.3元,动态市盈率10.2倍,看着非常好。但是,对于周期股来说,这是最有欺骗性的地方。业绩最好的时候,股价往往是阶段顶部。股价惨不忍睹的时候,却是布局良机,只是,大多普通投资者根本没有这份耐心,也很难用周期思维来客观冷静评判新和成。
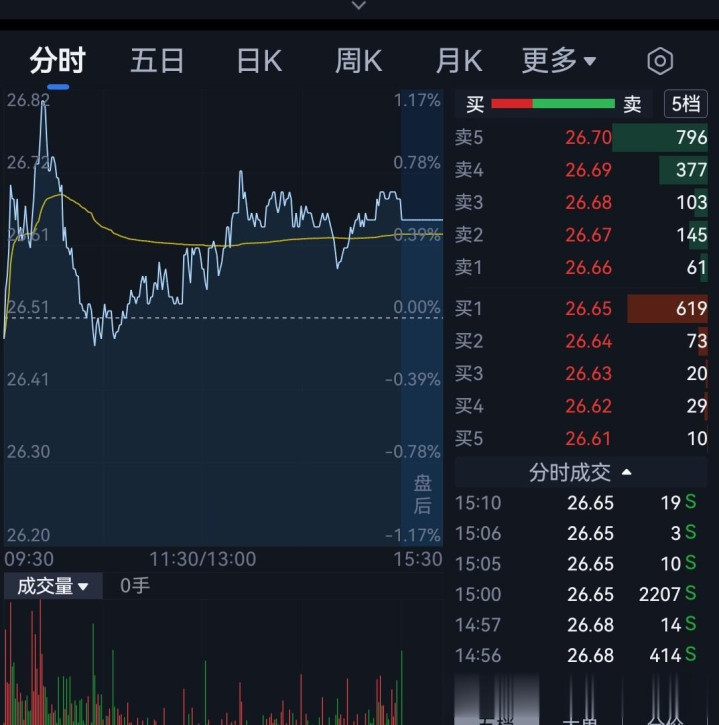
我们再来判断一下26.65元的新和成能不能参与,我的答案是谨慎为好。向上看,新和成这个价位离最高点不到22元,还有大约80%的涨幅;而向下看,万一一直向下不回头,离15元尚有约40%的跌幅。万一跌倒15一线,要想回到今天的收盘价附近,那可是需要上涨将近80%。这样一看,新和成仅仅从股价波动周期来看,并不是一个理想的介入区间。
我们再来看看新和成今年中报的情况。
2026 上半年新和成实现营收 131.29 亿元,同比 + 18.28%;归母净利润 40.11 亿元,同比 + 11.31%,收入增速显著高于利润增速,主要受成本抬升、汇兑损失拖累,Q2 环比盈利明显修复,业绩呈现极强的产品结构性分化特征。
从产品板块占比看,营养品仍是绝对基本盘,营收 88.06 亿元,占总营收 67.07%,同比 + 22.30%,毛利率 46.87%,是公司利润的核心来源。营养品内部进一步拆分,蛋氨酸成为本轮业绩最大引擎,营收 48.26 亿元,占营养品板块超 54%,受益海外装置不可抗力带来供给缺口,实现量价齐升,单业务净利润 20.13 亿元,同比接近四成增长。
我个人认为,蛋氨酸的业绩扰动也是这一轮新和成股价上涨到40.19元的主要原因。
传统维生素 A、E 上半年处于周期底部修复阶段,价格上半年整体偏弱,仅 Q2 跟随化工品反弹,对整体利润贡献有限。
香精香料营收 20.22 亿元,占比 15.40%,同比下滑 3.91%,毛利率 48.96%,原油上行挤压原料端利润,板块缺乏供给端扰动,维持稳健慢周期运行,这同时也说明,要想在香精香料这一领域取得重大突破,也是比较困难的。
新材料板块营收 11.66 亿元,占比 8.88%,同比 + 12.31%,PPS、尼龙项目持续建设,属于中长期成长业务,短期对利润贡献有限,是公司对冲周期波动的第二增长曲线。其余业务占比 8.65%,增速较高,多为配套及衍生业务。
新和成是周期股,这一点大家一定要重点关注。
周期层面,公司主营精细化工品属于典型供给驱动型周期,下游饲料需求平稳,价格波动主要来自海外大厂检修、不可抗力、产能投放,完整一轮牛熊周期大致 2.5‑4 年。
2025 年末 VA、VE、蛋氨酸同步跌到周期底部,2026 年进入上行修复阶段,但各品种周期节奏完全错位,并非整体性大牛市。这一点,也预示着要从周期角度考虑新和成的未来,将会有更多的不确定性。
另外,新和成的各种产品价格周期分化也是非常明显的。
蛋氨酸:年初赢创、住友合计约全球 20% 产能阶段性停产,价格自 17.6 元 /kg 冲高至 52 元 /kg 高位,二季度后期随着供给缓和快速回落,8 月回落至 26 元 /kg 附近,上半年高利润来自阶段均价抬升。核心风险在于海外停产装置复工进度,一旦产能回归,价格中枢会明显下移,远期还有新增产能投放压力。
蛋氨酸的营收以及利润表现一大在三季度呈现明显的下行趋势,一定汇兑新和成的股价表现造成压力。
维生素 A/E:2025 年海外装置复产之后持续走熊,价格跌至多年低位;2026Q2 随能源、地缘扰动小幅反弹,但整体仍处于周期修复中段,尚未复刻历史极端高价。寡头格局稳固,但国内新增产能预期压制长期价格天花板,波动更多跟随欧洲装置运行状态。
香精香料无强周期属性,跟随原油成本波动,更多看下游消费需求;新材料 PPS、尼龙处于产能建设周期,尚未进入完整盈利释放阶段。
当前,新和成的业绩高度绑定蛋氨酸阶段性供给红利,这是短期最大弹性来源,同时也是最大变量。维生素板块处于底部向上修复窗口,弹性等待海外供给扰动兑现。中长期看,新材料项目落地将平滑周期波动;但短期业绩波动会持续由化工品价格周期主导,需要持续跟踪海外装置复工、新增产能投放节奏。
新和成是一家很优秀的公司,妥妥的行业龙头,这是肯定的。但我们也一定要认清楚新和成也是一家周期性公司。公司的营收和利润,收产品周期波动影响非常大。怎样在这个周期内选择介入时机,是个非常重要的问题,直接关系到投资的成败。所以,一定要加强基本面情况的关注,认真了解行业特性。行业的开工率;下游加大库存的时间节点;企业降库存的时间长度等等,都需要认真关注。投资本身就不是一件容易的事。
本文是笔者对新和成基本面相关信息的个人理解,不作为向任何人推荐的买入理由,请大家认真对待。
把自己对市场以及公司的观察写成文章,是一个很好的耐心认真总结市场信息的方法,便于自己更好地把握投资方向,制定行动策略。完全是个人行为,其中肯定会有不足之处,甚至会有错误,请大家一定理性对待,不要按图索骥。
在投资的道路上,每个人只能做自己的主人!
股市有风险,入市需谨慎!
祝大家投资者顺利!
杨方策略提示:文章来自网络,不代表本站观点。